


カドヤ質店からのお知らせ
0120-041-078
営業時間 9:00〜19:00 (定休日 日曜・祝日)
2026年9月金相場レポート|海外金下落と円高で国内金も大幅下落
2026.10.04
はじめに
2026年9月の金相場は、国内金が大幅に上昇した2026年8月から一転し、国内・海外ともに下落しました。
国内金相場は月初の25,009円/gから月末には23,078円/gまで下落し、海外金相場も4,100ドル台まで水準を切り下げています。
背景には、FRBの利上げや米長期金利の上昇、為替の変動、中東情勢などがありました。
この記事では、2026年9月の国内金相場・為替・海外金相場の値動きと、相場に影響した主なニュースを振り返ります。
▶ 目次(クリックで開く)
2026年9月の金相場をひと目で
🔸 国内金相場
9月1日の25,009円/gから下落し、29日には22,729円/gの月内安値を記録しました。
月末は23,078円/gとなり、月初と比べて1,931円、約7.7%下落しました。
🔸 海外金相場(ドル建て)
当店が日本時間の朝に取得した日次データでは、9月1日の4,481.5ドル/ozから下落し、29日には4,168.4ドル/ozまで値を下げました。
月末は4,179.7ドル/ozとなり、月初からの下落率は約6.7%です。
🔸 為替(ドル/円)
9月1日の当店取得値は159.74円でしたが、その後は円高方向へ動き、市場では月前半に一時152円台まで円高が進みました。
月後半には再び円安方向へ戻し、月末30日の当店取得値は157.41円となりました。月初と比べると2.33円の円高です。
🔸 9月相場の特徴
9月は、海外金相場の下落に加えて、月全体では円高となったことで、国内金相場も大きく下落しました。
一方、為替は月前半に円高、月後半に円安へと大きく方向を変えており、国内金価格への影響も月内で変化しました。
🔸 注目ポイント
米国では、強い雇用・物価指標を受けてFRBが約3年ぶりの利上げを実施し、その後も追加利上げ観測や長期金利の上昇が金相場の重しとなりました。
一方で、中東情勢の緊張は安全資産としての金需要を支える材料となり、月末には停戦期待も意識されました。
国内金相場の値動き
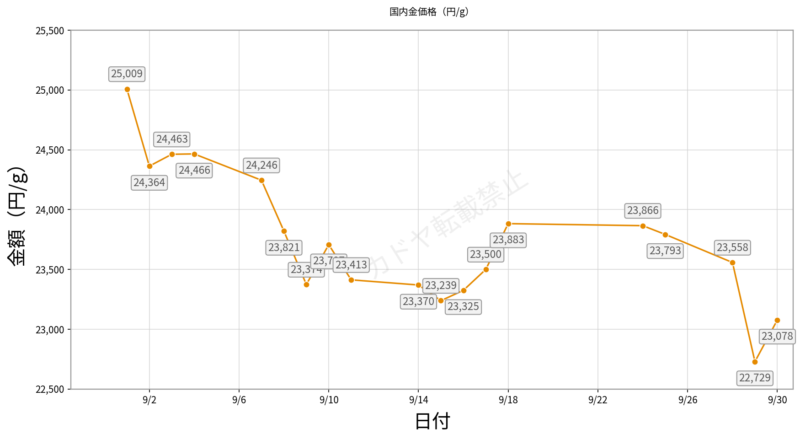
9月の国内金相場の主な数値を整理すると、以下の通りです。
月初価格:25,009円/g(9月1日)
月内高値:25,009円/g(9月1日)
月内安値:22,729円/g(9月29日)
月末価格:23,078円/g(9月30日)
月内高値:25,009円/g(9月1日)
月内安値:22,729円/g(9月29日)
月末価格:23,078円/g(9月30日)
国内金相場は、月初の25,000円台から下落が進み、月末には23,000円前後まで水準を切り下げました。
9月1日は25,009円/gでスタートし、これがそのまま月内高値となりました。翌2日には24,364円/gまで下落し、その後は24,000円台前半で推移しました。
月中に入ると下落がさらに進み、8日には23,821円/g、9日には23,374円/gとなりました。その後も23,000円台を中心とした値動きが続いています。
月末には22,729円/gまで下落
中旬にはやや持ち直す場面もあり、18日には23,883円/gまで上昇しました。24日も23,866円/gと23,000円台後半を維持しましたが、その後は再び下落しました。
28日は23,558円/g、29日には22,729円/gまで値を下げ、これが月内安値となりました。翌30日はやや反発し、23,078円/gで月を終えています。
月初の25,009円/gと月末の23,078円/gを比べると、1か月で1,931円/g下落し、下落率は約7.7%となりました。
途中で反発する場面はあったものの、全体としては上値の重い展開が続き、前月までの高値圏から大きく水準を切り下げる結果となりました。
為替の値動き
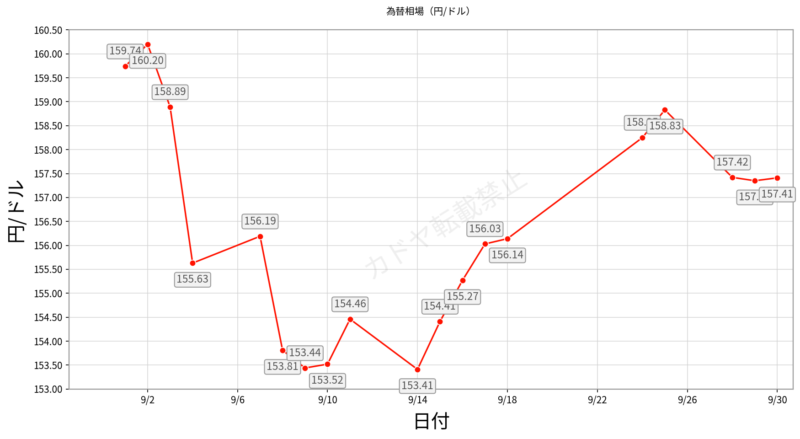
9月の為替相場(ドル/円)の主な数値を整理すると、以下の通りです。
月初参考値:159.74円(9月1日)
月末参考値:157.41円(9月30日)
市場では月前半に一時152円台まで円高
月末参考値:157.41円(9月30日)
市場では月前半に一時152円台まで円高
ドル円相場は、月前半に大きく円高が進んだ後、月後半にかけてその一部を戻す展開となりました。
9月1日の当店取得値は159.74円で、翌2日には160.20円を記録しました。その後は円高方向への動きが強まり、市場全体では8日に一時152円台まで円高が進みました。
一方、当店が日次で取得している参考値では、8日は153.81円、9日は153.44円、14日には153.41円を記録しています。
月後半は再び円安方向へ
月中まで大きく円高が進んだ後は、徐々にドルが買い戻されました。
当店の取得値では、15日は154.41円、16日は155.27円、17日には156.03円まで上昇。月後半にはさらに円安方向へ進み、24日は158.25円、25日は158.83円となっています。
その後はやや円高方向へ戻し、月末の30日は157.41円でした。
月初の159.74円と月末の157.41円を比べると、1か月で2.33円の円高となっています。
月前半に急速な円高が進んだ一方、後半には大きく値を戻しており、方向感が大きく変化した1か月となりました。
海外金相場(ドル建て)の値動き
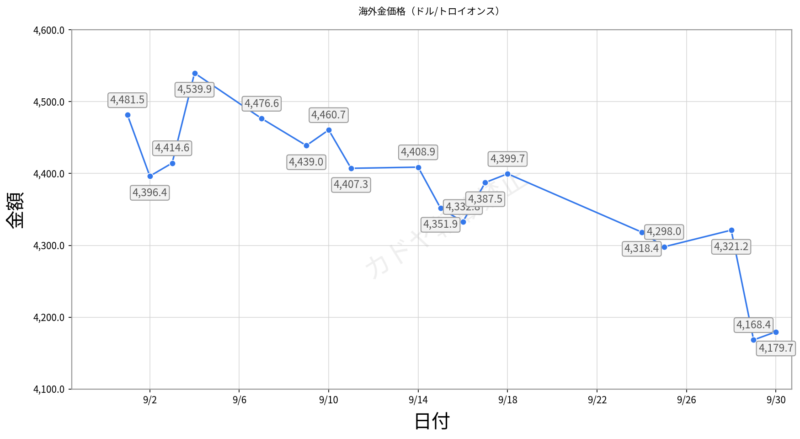
9月の海外金相場(ドル建て)の主な数値を整理すると、以下の通りです。
月初価格:4,481.5ドル/oz(9月1日)
月内高値:4,539.9ドル/oz(9月4日)
月内安値:4,168.4ドル/oz(9月29日)
月末価格:4,179.7ドル/oz(9月30日)
月内高値:4,539.9ドル/oz(9月4日)
月内安値:4,168.4ドル/oz(9月29日)
月末価格:4,179.7ドル/oz(9月30日)
ドル建て金価格は、月初に4,500ドル台まで上昇した後、徐々に下落基調を強め、月末には4,100ドル台まで水準を切り下げました。
9月1日は4,481.5ドル/ozでスタートし、2日には4,396.4ドル/ozまで下落しました。その後は持ち直し、4日には4,539.9ドル/ozまで上昇して月内高値を記録しています。
しかし、その後は上値の重い展開となり、11日には4,407.3ドル/oz、15日には4,351.9ドル/oz、16日には4,332.8ドル/ozまで下落しました。
月末には4,200ドルを下回る
17日から18日にかけては4,300ドル台後半まで一時的に持ち直しましたが、月後半には再び下落しました。
24日は4,318.4ドル/oz、25日は4,298.0ドル/ozとなり、4,300ドルを割り込みました。さらに29日には4,168.4ドル/ozまで下落し、これが月内安値となっています。
月末の30日はわずかに反発したものの、4,179.7ドル/ozで取引を終えました。
月初の4,481.5ドル/ozと月末の4,179.7ドル/ozを比べると、1か月で301.8ドル下落し、下落率は約6.7%となりました。
月初に一時4,500ドル台まで上昇したものの、その後は上値の重い展開が続き、月末には4,200ドルを下回る水準まで下落しています。
2026年9月の金相場に影響した主なニュース
9月の金相場は、米国の金融政策を巡る見方や長期金利、日銀の利上げ、中東情勢など複数の材料に影響を受けました。
月前半は、米国の雇用・物価指標を受けてFRBの利上げ観測が強まり、16日には約3年ぶりの利上げが実施されました。その後も強い米景気指標や長期金利の上昇が続き、海外金相場の重しとなりました。
一方、為替市場では、月前半に日銀の利上げ観測から円高が進んだものの、月後半には米国の追加利上げ観測などを背景に再び円安方向へ戻しています。
また、中東では米国・イラン情勢や原油供給を巡る不透明感が続き、安全資産としての金需要を支える場面も見られました。
ここからは、9月の金相場に影響した主なニュースを振り返ります。
米雇用・物価指標を受けFRBが約3年ぶりに利上げ
9月前半は、米国の雇用・物価指標を受けて、FRBの金融政策を巡る見方が大きく変化しました。
3日にはウォラーFRB理事が、インフレ鈍化が確認されれば9月FOMCでの金利据え置きを支持する考えを示し、利上げ観測はいったん後退しました。
しかし翌4日に発表された8月の米雇用統計では、非農業部門雇用者数が前月比16万2,000人増となり、市場予想を大きく上回りました。これを受け、9月FOMCでの利上げ確率は再び上昇しています。
さらに10日のPPI、11日のCPIもインフレ圧力の強さを意識させる内容となり、利上げ観測は一段と強まりました。
こうした状況を受け、FRBは15~16日のFOMCで政策金利を0.25%引き上げ、3.75~4.00%とすることを決定しました。利上げは2023年7月以来、約3年2カ月ぶりです。
金は利息を生まないため、政策金利の上昇や追加利上げ観測は、一般的に金相場の上値を抑える要因となります。9月中旬以降の海外金相場でも、FRBの金融引き締め姿勢が重しとして意識されたと考えられます。
FOMC後も続いた追加利上げ観測と米長期金利上昇
9月16日のFOMCで利上げが決定された後も、米国の強い景気指標を背景に、追加利上げへの警戒が続きました。
23日に発表された9月の米総合PMI速報値は58.4と、2021年7月以来の高水準となりました。新規受注も大きく伸びたほか、投入価格の上昇も確認され、景気の底堅さとインフレ圧力の両方が意識されました。
翌24日に発表された米新規失業保険申請件数も19万7,000件と市場予想を下回り、労働市場の強さを示す結果となりました。
こうした経済指標に加え、原油価格の上昇によるインフレ懸念も重なり、米国債市場では長期金利が上昇しました。24日には米30年債利回りが一時5.45%を上回り、2004年以来の高水準を記録しています。
月末に利上げ観測が後退しても長期金利は高止まり
一方、30日に発表された8月の米PCE価格指数は市場予想を下回り、10月FOMCでの追加利上げ観測は後退しました。
それでも米10年債利回りは5.28%まで上昇しており、長期金利の上昇がFRBの利上げ観測だけでは説明できない状況となりました。
背景には、米国経済の強さに加え、インフレへの警戒や財政・債務問題への懸念もあったとみられます。
金は利息を生まないため、長期金利の上昇は相対的な魅力を低下させる要因になります。追加利上げへの警戒に加え、高水準の米長期金利も海外金相場の上値を抑える材料となりました。
日銀の利上げ観測とドル円相場の大きな変動
月前半の為替市場では、日銀の利上げ観測が強まったことで円高が急速に進みました。
9月3日には、植田日銀総裁や高田審議委員の発言に加え、ベッセント米財務長官が日銀の利上げを支持する姿勢を示したことから、日米金利差の縮小が意識されました。ドル円相場は一時156円30銭台まで円高が進み、前日から3円以上円高となっています。
その後も円高が進み、8日には市場で一時152円台まで円高となりました。
実際の利上げ後は再び円安方向へ
日銀は18日の金融政策決定会合で、政策金利を1.0%程度から1.25%程度へ引き上げました。政策金利は約31年ぶりの高水準となりました。
一方、利上げ自体が市場である程度織り込まれていたことに加え、決定に2人の反対票があったことなどが意識され、為替市場では円安方向への動きが強まりました。
ドル円相場は一時158.05円まで上昇し、その後も米国の追加利上げ観測や原油高によるインフレ懸念を背景に円安方向への動きが続きました。
25日には約3週間ぶりに159円台まで円安が進む場面も見られています。
月前半の日銀利上げ観測は国内金価格を押し下げる円高要因となった一方、月後半の円安への反転は、海外金相場の下落による影響を一部和らげる方向に働きました。
米国・イラン情勢と原油供給を巡る不透明感
中東では、米国とイランの対立やホルムズ海峡周辺の緊張が続き、金相場を支える地政学リスクとして意識されました。
月初には米軍がイラン国内のイスラム革命防衛隊(IRGC)の関連施設を追加攻撃し、イラン側も報復姿勢を強めました。
9日にはイラク領海でタンカーがドローン攻撃を受けたほか、ペルシャ湾やオマーン湾でも複数の商船が被害を受けています。さらに15日には、サウジアラビアのヤンブー港で原油の積み出しが停止し、原油先物価格が大きく上昇しました。
こうした中東情勢の悪化は、安全資産としての金需要を支える一方、原油価格の上昇を通じてインフレ懸念を強め、米金利の上昇につながる可能性もあります。
月末には停戦期待が高まる
月末にかけては、米国とイランの間でホルムズ海峡の再開放や戦闘終結に向けた協議が模索され、25日には停戦への期待から原油先物が約2%下落しました。
一方、イラン側が提示した案をトランプ大統領がいったん拒否するなど、交渉は不透明な状況が続きました。
中東情勢は金の安全資産需要を支える材料となったものの、原油価格やインフレ、米金利にも影響するため、金相場にとっては単純な上昇要因だけではない状況が続きました。
ニュース章のまとめ
9月は、米国の利上げと長期金利の上昇が海外金相場の重しとなった一方、中東情勢の緊張は安全資産としての金需要を支える材料となりました。
また、為替市場では月前半に円高が進み、その後は円安方向へ戻るなど大きく変動しました。
海外金相場の下落に加え、月前半の円高も重なったことで、国内金相場は大きく水準を切り下げる結果となりました。
まとめ
国内金相場は1カ月で約7.7%下落
国内金相場は、月初の25,009円/gから月末には23,078円/gとなり、1カ月で1,931円、約7.7%下落しました。
月初の25,009円/gがそのまま月内高値となり、その後は下落基調が続きました。29日には22,729円/gまで値を下げ、月内安値を記録しています。
海外金の下落に円高も重なる
海外金相場は、月初の4,481.5ドル/ozから月末には4,179.7ドル/ozとなり、約6.7%下落しました。
為替市場では、月前半に一時152円台まで円高が進みました。その後は再び円安方向へ戻したものの、当店取得値では月初の159.74円から月末は157.41円となり、2.33円の円高となっています。
海外金相場の下落に加えて円高も進んだことが、国内金相場を押し下げる要因となりました。
FRBの利上げと米長期金利上昇が金相場の重しに
米国では、強い雇用・物価指標を受けて利上げ観測が高まり、FRBは9月のFOMCで約3年ぶりとなる0.25%の利上げを実施しました。
その後も米景気の強さやインフレへの警戒から長期金利が上昇し、金相場の上値を抑える材料となりました。
一方、中東情勢の緊張は安全資産としての金需要を支える場面もありましたが、月全体では米国の金融引き締めや高金利環境の影響が強く表れています。
国内金相場は、海外金の下落と円高が重なったことで、前月の大幅上昇から一転して大きく値を下げる結果となりました。
質店から見た2026年9月の金相場
9月のように金相場が大きく動く局面では、数週間の違いでも査定額が変わることがあります。そのため、売却や質預りを検討する際は、過去の高値だけで判断せず、その時点の金相場を確認することが重要です。
また、金製品の査定額は相場だけでなく、品位や重量、製品の種類などによっても変わります。相場が下落した月であっても、実際の査定額はお品物ごとに異なります。
カドヤ質店では、日々の金相場を確認しながら貴金属の査定を行っています。最新の価格については、本日の金・プラチナ買取相場をご確認ください。
過去の金相場の動きについては、金・プラチナなどの貴金属相場レポート一覧からご覧いただけます。
参照・出典
相場データについて
- 国内金相場:田中貴金属工業が公表する店頭買取価格(税込・1gあたり)をもとに作成しています。
- 海外金相場:COMEX金先物の終値をもとに、カドヤ質店が日本時間の朝に前日のニューヨーク市場終値を記録したデータを使用しています。
- ドル円相場:カドヤ質店が日本時間の朝に取得した日次参考値をもとに作成しています。
※海外金相場は日本時間の朝に前日のCOMEX終値を記録しているため、米国市場の取引日とは日付が1日ずれる場合があります。
※ドル円相場は当店が取得した日次参考値のため、市場の日中高値・安値とは一致しない場合があります。
米雇用・物価指標、FRBに関する出典
- ロイター|ウォラーFRB理事、9月FOMCの金融政策について発言
- ロイター|米8月雇用統計、非農業部門雇用者数が市場予想を上回る
- ロイター|米8月CPI、利上げ観測強まる
- ロイター|FRB約3年ぶり利上げ、年内あと1回想定
- ロイター|米FOMC利上げ決定、市場関係者の見方
米景気・長期金利に関する出典
- ロイター|米総合PMI、9月は5年ぶり高水準
- ロイター|米新規失業保険申請件数、低水準続く
- ロイター|米30年債利回り5.45%超、20年超ぶり高水準
- TBS CROSS DIG with Bloomberg|米PCEと利上げ観測、長期金利に関する解説
日銀・ドル円相場に関する出典
- TBS CROSS DIG with Bloomberg|日銀の利上げ観測で円高進行
- ロイター|日銀、政策金利を1.25%へ引き上げ
- テレビ朝日系(ANN)|円安進み1ドル=159円台、米利上げ観測高まり受け