


カドヤ質店からのお知らせ
0120-041-078
営業時間 9:00〜19:00 (定休日 日曜・祝日)
2026年10月金相場レポート|国内金3.4%下落、下旬の急落要因を解説
2026.11.05
はじめに
2026年10月の金相場は、国内・海外ともに大きく下落した2026年9月に続き、2か月連続の下落となりました。
国内金相場は月初の22,972円/gから月末には22,195円/gまで下落し、1か月で約3.4%の下落となりました。海外金相場も約3.7%下落しており、特に10月下旬には国内・海外ともに大きく値を下げています。
背景には、米国のインフレ懸念やFRBの金融政策、中東情勢による原油高、AI関連株の下落に伴う金融市場の不安などがありました。
この記事では、2026年10月の国内金相場・為替・海外金相場の値動きと、相場に影響した主なニュースを振り返ります。
▶ 目次(クリックで開く)
2026年10月の金相場をひと目で
🔸 国内金相場
10月1日の22,972円/gから下落し、26日には22,010円/gの月内安値を記録しました。
月末30日は22,195円/gとなり、月初と比べて777円、約3.4%下落しました。
9月に続いて2か月連続の下落となり、特に23日には前日比803円/g、約3.5%の大幅下落を記録しています。
🔸 海外金相場(ドル建て)
当店が日本時間の朝に取得した日次データでは、10月1日の4,186.7ドル/ozから下落し、26日には4,007.9ドル/ozの月内安値を記録しました。
月末30日は4,031.4ドル/ozとなり、月初から155.3ドル、約3.7%下落しました。
月前半から中旬にかけては4,100ドル台を中心に推移していましたが、下旬には大きく水準を切り下げています。
🔸 為替(ドル/円)
10月1日の当店取得値は157.55円で、月前半から中旬にかけては158円前後で推移しました。
しかし、23日には156.52円まで急速に円高が進み、前日の158.14円から1.62円の円高となりました。
その後は再び円安方向へ戻し、月末30日の当店取得値は157.80円となりました。月初と比べると0.25円の小幅な円安です。
🔸 10月相場の特徴
10月は、国内・海外ともに月前半から中旬にかけて比較的落ち着いた値動きが続いたものの、下旬には大きく下落しました。
特に23日には、海外金相場の下落と急速な円高が重なり、国内金価格が大幅に下落しました。
月初と月末の比較では為替の変動は小さかったものの、月内の円高局面では国内金価格の下落を拡大させる要因となりました。
🔸 注目ポイント
米国では、CPIやPPIなどの物価指標が市場予想を上回り、FRBの追加利上げ観測や高金利環境の長期化が意識されました。
また、中東情勢による原油高や、AI関連株・社債の下落に伴う金融市場の不安も、金相場に影響しました。
特に月後半は、原油高によるインフレ懸念に加え、株式市場の損失を補うための金の換金売りも指摘され、金価格が大きく下落する展開となりました。
国内金相場の値動き
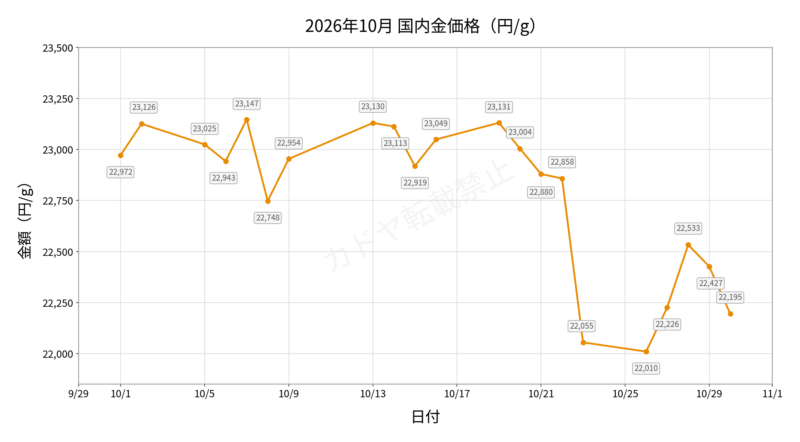
10月の国内金相場の主な数値を整理すると、以下の通りです。
月初価格:22,972円/g(10月1日)
月内高値:23,147円/g(10月7日)
月内安値:22,010円/g(10月26日)
月末価格:22,195円/g(10月30日)
10月の国内金相場は、月前半から中旬にかけて23,000円前後で推移していましたが、月後半に大きく下落する展開となりました。
月初の10月1日は22,972円/gでスタートし、7日には23,147円/gまで上昇して月内高値を記録しました。
その後も上下を繰り返しながら、19日には23,131円/gを記録するなど、中旬までは比較的安定した値動きが続きました。
10月23日に急落し、月末も安値圏で推移
月後半に入ると下落傾向が強まり、23日には22,055円/gまで急落しました。前日の22,858円/gから1日で803円/g、約3.5%の下落となっています。
さらに26日には22,010円/gまで値を下げ、月内安値を記録しました。
その後は一時的に持ち直し、28日には22,533円/gまで回復したものの、月末30日には22,195円/gまで再び下落しました。
月初の22,972円/gと月末の22,195円/gを比較すると、1か月で777円/g、約3.4%の下落となりました。
9月に続いて2か月連続の下落となり、10月は特に下旬の急落が目立つ1か月となりました。
為替の値動き
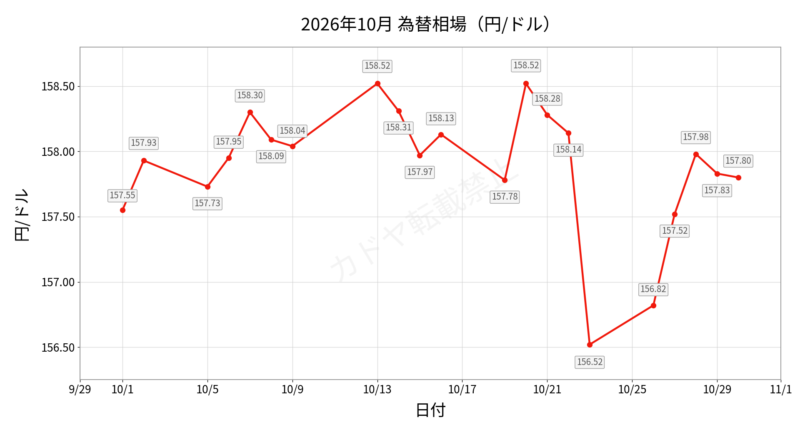
10月の為替相場(ドル/円)の主な数値を整理すると、以下の通りです。
月初参考値:157.55円(10月1日)
月内最高値:158.52円(10月13日・20日)
月内最安値:156.52円(10月23日)
月末参考値:157.80円(10月30日)
※最高値・最安値は当店の日次取得データにおける数値です。
10月のドル円相場は、月前半から中旬にかけて158円前後で推移していましたが、下旬には一時的に円高が進む展開となりました。
月初の10月1日は157.55円でスタートし、7日には158.30円まで円安が進みました。その後も158円前後での値動きが続き、13日と20日には158.52円を記録しています。
10月23日に急速な円高、その後は再び円安方向へ
月後半に入ると為替相場は大きく変動し、23日には156.52円まで円高が進みました。
前日の158.14円から1日で1.62円の円高となり、当店の取得データでは月内で最も円高の水準を記録しました。
その後は再び円安方向へ動き、28日には157.98円まで戻しました。月末30日は157.80円となっています。
月初の157.55円と月末の157.80円を比較すると、1か月で0.25円の円安となりました。
月全体では比較的小幅な円安にとどまりましたが、23日前後には急速な円高が進むなど、短期間で大きく変動する場面も見られました。
特に23日の円高は、同日に国内金相場が大きく下落した要因の一つと考えられます。
海外金相場(ドル建て)の値動き
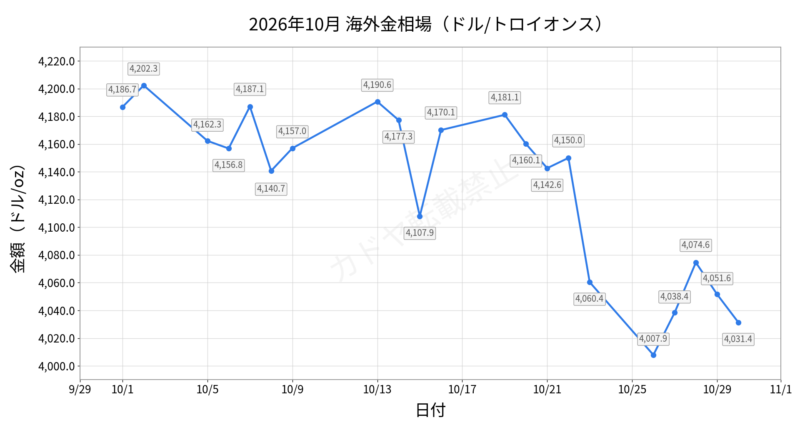
10月の海外金相場(ドル建て)の主な数値を整理すると、以下の通りです。
月初価格:4,186.7ドル/oz(10月1日)
月内高値:4,202.3ドル/oz(10月2日)
月内安値:4,007.9ドル/oz(10月26日)
月末価格:4,031.4ドル/oz(10月30日)
10月の海外金相場は、月前半から中旬にかけて4,100ドル台を中心に推移していましたが、月後半には大きく下落する展開となりました。
月初の10月1日は4,186.7ドル/ozでスタートし、翌2日には4,202.3ドル/ozまで上昇して月内高値を記録しました。
その後は上下を繰り返しながら推移し、15日には一時4,107.9ドル/ozまで下落しましたが、19日には4,181.1ドル/ozまで回復しています。
10月下旬に急落し、4,000ドル台まで下落
月後半に入ると下落傾向が強まり、23日には4,060.4ドル/ozまで値を下げました。
前日の4,150.0ドル/ozから89.6ドル、約2.2%の下落となっています。
さらに週明けの26日には4,007.9ドル/ozまで下落し、月内安値を記録しました。
その後は一時的に反発し、28日には4,074.6ドル/ozまで回復しましたが、月末30日は4,031.4ドル/ozとなり、再び下落して月を終えています。
月初の4,186.7ドル/ozと月末の4,031.4ドル/ozを比較すると、1か月で155.3ドル下落し、下落率は約3.7%となりました。
9月に続いて2か月連続の下落となり、10月は特に下旬の下落が目立つ展開となりました。
また、国内金相場も同じ時期に大きく下落しており、海外金相場の下落が国内金価格を押し下げる主要な要因となったと考えられます。
2026年10月の金相場に影響した主なニュース
2026年10月の金相場は、米国のインフレ動向やFRBの金融政策、米長期金利の変動、中東情勢、株式市場の下落など、複数の材料に影響を受けました。
月前半は、米国の雇用統計が市場予想を下回ったことで追加利上げ観測が後退する場面がありました。しかし、その後に発表された消費者物価指数(CPI)や生産者物価指数(PPI)は予想を上回り、再びインフレへの警戒感が強まりました。
また、月中旬から下旬にかけては、AI関連株や社債の下落が金融市場に広がり、投資家のリスク回避姿勢が強まりました。こうした状況の中、原油高によるインフレ懸念や、株式市場の損失を補うための金の売却などが重なり、海外金相場は大きく下落しています。
ここからは、10月の金相場に影響した主なニュースを振り返ります。
米物価指標の上振れとFRBの追加利上げ観測
10月の米国金融市場では、雇用・物価指標の発表によって、FRBの追加利上げに対する見方が大きく変化しました。
9月30日に発表された8月の米個人消費支出(PCE)価格指数では、食品とエネルギーを除くコア指数が前月比0.2%の上昇となり、市場予想を下回りました。
続く10月2日の米雇用統計でも、9月の非農業部門雇用者数は前月比2万9,000人増と、市場予想の9万人増を大きく下回りました。
これらの結果を受けて、10月のFOMCで追加利上げが実施されるとの見方はいったん後退しました。
しかし、月中旬になると状況が変化しました。
14日に発表された9月の米消費者物価指数(CPI)は、前年同月比3.7%上昇と市場予想の3.6%を上回りました。
さらに翌15日に発表された9月の生産者物価指数(PPI)も、前年同月比6.3%、前月比1.3%上昇となり、インフレ圧力の強さを示す結果となりました。
特にガソリンなどのエネルギー価格の上昇が目立ち、インフレの長期化に対する警戒が強まりました。
10月FOMCでは金利据え置き、月末には再びインフレ懸念
FRBは10月27〜28日のFOMCで、政策金利を3.75〜4.00%に据え置くことを決定しました。
9月には約3年ぶりの利上げが実施されていましたが、今回はその効果や今後の経済指標を見極める判断となりました。
ただし、採決では2人が0.25%の追加利上げを支持しており、金融政策当局者の間でもインフレへの警戒感が残っていました。
さらに29日に発表された9月のPCE価格指数では、総合指数が前年同月比3.6%上昇となり、8月の3.4%から伸びが加速しました。
これを受け、金融市場では12月の追加利上げ観測が強まりました。
金は利息を生まない資産であるため、米国の政策金利や国債利回りが高い状態では、相対的な投資魅力が低下しやすくなります。
10月は追加利上げ観測が一時的に後退したものの、インフレの高止まりによって再び金融引き締めへの警戒が強まり、金相場の上値を抑える材料となりました。
米長期金利の変動とAI関連株の下落
10月の米国債市場では、インフレへの警戒と株式市場の不安が交錯し、長期金利が大きく変動しました。
10月1日には、米10年国債利回りが一時5.34%台まで上昇し、2002年4月以来、約24年ぶりの高水準を記録しました。
しかし、その後は米国債が買い戻される場面もあり、8日には10年債利回りが5.22%まで低下しています。
月中旬には、AI関連企業の巨額設備投資や債務増加、収益性に対する懸念が強まり、半導体株や関連企業の社債が大きく売られました。
こうした株式・社債市場の不安を背景に、安全資産とされる米国債へ資金が流入し、16日までの1週間で米長期金利は約0.16%ポイント低下しました。週間の低下幅としては約1年7か月ぶりの大きさとなっています。
通常、長期金利の低下は金相場を支える材料になりますが、今回は株式市場の混乱が別の形で金相場に影響しました。
10月22〜23日に金価格が急落
10月下旬になると、AI関連株の下落に加え、原油高によるインフレ懸念や米金利の高止まりへの警戒が重なり、海外金相場は大きく下落しました。
米国時間の10月22日には、COMEX金先物が前日比約2.2%下落し、4,060.4ドル/ozとなりました。この値動きは、当店が日本時間の23日朝に取得した海外金価格に反映されています。
さらに米国時間の23日には、金先物が4,007.9ドル/ozまで下落しました。この価格は、当店の26日朝の取得データに対応しています。
田中貴金属の相場週報では、AI関連株の下落を受けた損失補填のための売りが、金相場にも波及したと説明されています。
金は一般的に安全資産とされますが、株式などで大きな損失が発生すると、投資家が現金を確保するために保有する金を売却することがあります。今回も、こうした換金売りが金価格の下落を加速させた可能性があります。
また、米国時間の10月30日には、COMEX金先物が3,898.9ドル/ozまで下落する場面もありました。ただし、当店の10月30日朝の海外金取得値は4,031.4ドル/ozであり、米国時間30日の下落は今回の10月グラフには含まれていません。
10月下旬は、高金利への警戒に加えて株式市場の不安による換金売りも指摘され、安全資産とされる金が大きく売られる展開となりました。
中東情勢の緊張と原油供給を巡る不透明感
10月も中東情勢の緊張が続き、原油価格の変動を通じて金相場に影響する場面が見られました。
月初には、中東からの原油輸出の増加や、G7による石油備蓄の協調放出などを背景に、原油供給への懸念が一時的に和らぎました。
しかし、その後も軍事的な緊張は続き、10日にはイエメンの親イラン武装組織フーシ派によるサウジアラビアの空港への攻撃が発生しました。
さらに、米国とイランの戦争終結に向けた交渉も難航し、21日にはイラン側が11月の米中間選挙まで交渉を長引かせる戦術を取っていると報じられました。
ホルムズ海峡の正常化や原油輸出制限の緩和について合意の見通しが立たない中、月下旬には原油供給への警戒感が再び強まりました。
原油高が金相場の下落要因となる場面も
一般的に、戦争や軍事衝突などの地政学リスクが高まると、安全資産として金が買われることがあります。
しかし、原油供給への懸念から原油価格が上昇すると、インフレが長期化し、米国の金融引き締めが続くとの見方につながる場合があります。
金利上昇への警戒は、利息を生まない金にとって下押し要因になります。10月下旬にも、原油高によるインフレ懸念と米国の追加利上げ観測が、金相場の重しになったと報じられました。
10月の中東情勢は、安全資産としての金需要を支える可能性がある一方、原油高を通じて米金利上昇への警戒を強めるという、相反する影響をもたらしました。
中央銀行の金保有方針にも変化
10月は、金価格の値動きだけでなく、中央銀行による金の保有方針にも注目が集まりました。
13日には、カザフスタン国立銀行が保有する金の比率を引き下げる方針を示したと報じられました。
同中銀の金保有量は386トンに達し、外貨準備全体に占める金の割合は約78%となっていました。同行は年末までに、この比率を75%へ引き下げることを目指しています。
背景には、米国債利回りの上昇によってドル建て資産の魅力が高まったことに加え、外貨準備が金に集中しすぎている状況を改善する目的があります。
金価格を支えてきた要因の一つに、各国中央銀行による継続的な金購入があります。そのため、一部の中央銀行が金の保有比率を引き下げる動きは、今後の金需給を考えるうえで注目されます。
一方、世界全体で中央銀行が金の売却に転じたわけではありません。
11月3日に公表されたワールド・ゴールド・カウンシルの資料によると、2026年7〜9月の中央銀行による金の純購入量は321トンとなり、前年同期を42%上回りました。このほか、金ETFにも同期間に211トンの資金流入に相当する金の増加が見られました。
これらは10月の取引実績ではなく、第3四半期の需給を示すものですが、金価格の下落局面でも中長期的な需要が残っていることを示しています。
一部の中央銀行で金の保有比率を引き下げる動きが見られた一方、世界全体では金の購入が継続しており、需要の動向には違いが見られました。
日銀の金融政策とドル円相場の変動
10月30日、日銀は金融政策決定会合で政策金利を1.25%に据え置くことを決定しました。
9月に利上げを実施した後、10月はその影響を見極める判断となりましたが、今後の追加利上げの可能性は残しています。
一方、為替市場では23日に急速な円高が進み、海外金相場の下落と重なって国内金価格を押し下げました。為替の詳しい値動きは前述の「為替の値動き」で解説した通りです。
なお、日銀の会合結果は30日の日中に発表されたものであり、当店が同日朝に記録した為替参考値には反映されていません。
国内金価格は、海外金相場だけでなく、日米の金融政策を背景とする為替の変化にも左右されます。
まとめ
国内金相場は1か月で約3.4%下落
2026年10月の国内金相場は、月初の22,972円/gから月末には22,195円/gとなり、1か月で777円、約3.4%下落しました。
月前半から中旬にかけては23,000円前後で推移していましたが、下旬に急落し、26日には22,010円/gの月内安値を記録しました。
9月に続いて2か月連続の下落となり、特に下旬の値動きが目立つ1か月でした。
海外金相場の下落に円高も重なる
海外金相場は、当店の月初・月末取得値で約3.7%下落しました。一方、為替は月間では0.25円の小幅な円安でした。
しかし、23日には急速な円高と海外金相場の下落が重なり、国内金価格の下落を拡大させる要因となりました。
月間の為替変化が小さくても、短期間の円高が国内金価格に大きく影響する場合があります。
米国のインフレ懸念と金融市場の不安が金相場の重しに
10月は米CPI・PPIの上振れや月末のPCE価格指数を受け、FRBの金融引き締めが長期化する可能性が意識されました。
また、中東情勢に伴う原油高がインフレ懸念を強めたほか、AI関連株や社債の下落によって、損失補填のための金の換金売りも指摘されました。
高金利への警戒と金融市場の不安が重なったことが、10月下旬の海外金相場を押し下げる背景となりました。
質店から見た2026年10月の金相場
10月は、月前半から中旬にかけて比較的安定していた金相場が、下旬に入って短期間で大きく下落しました。
特に23日のように1日で国内金価格が約3.5%下落する局面では、数日前の相場を基準にすると、実際の査定額と差が生じる可能性があります。
また、国内金価格は海外金相場だけでなく為替の影響も受けるため、海外金が下落する局面で円高も進むと、国内金価格の下落幅が大きくなることがあります。
金製品の売却や質預りを検討する際は、過去の高値だけで判断せず、その時点の相場を確認することが重要です。
カドヤ質店では、日々の金相場を確認しながら貴金属の査定を行っています。最新の価格については、本日の金・プラチナ買取相場をご確認ください。
過去の金相場の動きについては、金・プラチナなどの貴金属相場レポート一覧からご覧いただけます。
参照・出典
相場データについて
- 国内金相場:田中貴金属が公表する店頭買取価格(税込・1gあたり)をもとに、カドヤ質店が記録した日次データを使用しています。出典:田中貴金属|日次金価格推移
- 海外金相場:COMEX金先物の終値を、カドヤ質店が日本時間の朝に記録した日次データを使用しています。参考:CME Group|Gold Futures(英語)
- 為替(ドル/円):カドヤ質店が日本時間の朝に取得した日次参考値を使用しています。
※国内金相場の月初・月末・高値・安値は、当店の記録値によるものです。田中貴金属の店頭価格は日中に改定される場合があります。
※為替相場も当店取得時点の参考値であり、市場における日中の高値・安値とは異なります。
米雇用・物価指標、FRBの金融政策に関する出典
- ロイター|米8月PCE価格指数、利上げ観測後退(9月30日)
- ロイター|米9月雇用統計、雇用者数2.9万人増(10月2日)
- ロイター|米9月CPI、前年比3.7%に加速(10月14日)
- ロイター|米9月PPI、前年比6.3%上昇(10月15日)
- 米連邦準備制度理事会(FRB)|10月28日FOMC声明(英語)
- ロイター|米9月PCE価格指数、前年比3.6%に伸び加速(10月29日)
米長期金利・AI関連株・海外金相場の急落に関する出典
- ロイター|米10年債利回り、6%台への上昇可能性との見方(10月9日)
- 日本経済新聞|米長期金利、週間で1年7カ月ぶりの低下幅(10月17日)
- ロイター|AI関連企業の信用不安、社債市場にも波及(10月15日)
- ロイター|原油高とインフレ懸念で金価格下落(10月22日、英語)
- ロイター|金相場下落、米金利懸念や換金売り(10月23日、英語)
- 田中貴金属|マーケット市況情報・週報(10月19~23日)
- ロイター|AI関連株安で金価格が約1年ぶりの安値(10月30日、英語)
中東情勢・原油市場に関する出典
中央銀行の金需要・金保有方針に関する出典
- Bloomberg(TBS CROSS DIG)|カザフスタン中銀、金の保有比率を引き下げへ(10月13日)
- World Gold Council|2026年第3四半期の世界金需給(11月3日公表・英語)
※World Gold Councilの資料は2026年11月3日に発表された第3四半期(7~9月)の統計で、10月単月の金需要を示すものではありません。